ECONOMIA
27 de septiembre de 2026
Morosidad en alza: el endeudamiento no afloja y las tarjetas de crédito concentran la mayor presión
La presión sobre los ingresos familiares sigue en aumento: el 71,9% de los hogares reconoce tener deudas y uno de cada tres se endeudó para llegar a fin de mes. Las tarjetas de crédito concentran la mayor parte de la morosidad.
La recuperación de algunas variables macroeconómicas todavía no logra traducirse en un alivio para los bolsillos. Mientras una mayoría de los argentinos mantiene expectativas de que la economía mejorará en el futuro, el presente sigue marcado por el endeudamiento y las dificultades para afrontar los gastos cotidianos.
Así surge del último relevamiento nacional de Management & Fit sobre 2.600 casos en todo el país, que muestra un deterioro de la situación financiera de los hogares y un aumento de la dependencia del crédito para cubrir consumos básicos.
El dato más contundente es que el 71,9% de los hogares reconoce estar endeudado, mientras que la tarjeta de crédito se consolidó como el principal instrumento de financiamiento, utilizada por el 37,2% de quienes mantienen deudas.
Pero más revelador aún es el destino de ese endeudamiento. Lejos de utilizarse para inversiones o compras extraordinarias, uno de cada tres hogares (33,4%) tomó deuda para comprar alimentos o cubrir los gastos corrientes del mes, mientras que otro 25,9% recurrió al crédito para refinanciar otras obligaciones y ponerse al día.
Apenas un 13,7% lo hizo para adquirir bienes durables y porcentajes mucho menores mencionan vivienda, salud o educación.
Los datos reflejan una presión creciente sobre las finanzas familiares. La encuesta muestra que el 53,6% de los consultados admite que sus ingresos ya no alcanzan con comodidad: un 33,4% asegura que llega con algunas dificultades y otro 20,2% directamente afirma que tiene grandes dificultades para cubrir sus gastos. Esa proporción aumentó 1,5 puntos respecto del mes anterior.
La preocupación también aparece cuando se consulta por los problemas personales. La principal respuesta vuelve a ser la dificultad para llegar a fin de mes (24%), seguida por los bajos ingresos (20,4%) y los problemas de endeudamiento familiar (11,1%). En conjunto, las preocupaciones vinculadas con la economía concentran el 71,4% de las menciones.
En línea con ese panorama, la percepción sobre la economía personal continúa siendo mayoritariamente negativa. El 37,5% califica su situación económica como mala o muy mala, frente a un 26% que la considera positiva. Si bien la visión negativa mejoró levemente respecto de junio, sigue predominando una evaluación desfavorable sobre las finanzas familiares.
Paradójicamente, ese escenario convive con expectativas relativamente optimistas sobre el futuro. El estudio muestra que el 59,2% cree que la economía terminará mejorando, aunque la mayoría considera que esa recuperación demandará tiempo: el 40,4% estima que recién llegará dentro de más de un año. En cambio, un 34,8% directamente considera que la situación no mejorará.
Esa combinación de esperanza y dificultades actuales también se refleja en otra pregunta del relevamiento. El 40,7% respalda el rumbo económico del Gobierno, aunque una parte importante de ese grupo —el 25,4% del total— admite que todavía no percibe mejoras en su economía doméstica. En el extremo opuesto, el 53,1% asegura que no acompaña el rumbo económico y tampoco observa avances en su situación personal.
El cuadro general describe un fenómeno cada vez más extendido: familias que mantienen expectativas de mejora hacia adelante, pero que recurren al crédito para financiar gastos esenciales mientras esperan que esa recuperación llegue. En ese contexto, la tarjeta de crédito dejó de ser únicamente una herramienta de consumo para convertirse, cada vez más, en un mecanismo de financiamiento cotidiano, con una utilización creciente para cubrir alimentos, servicios y otras obligaciones mensuales.
COMPARTIR:
Notas Relacionadas
ECONOMIA
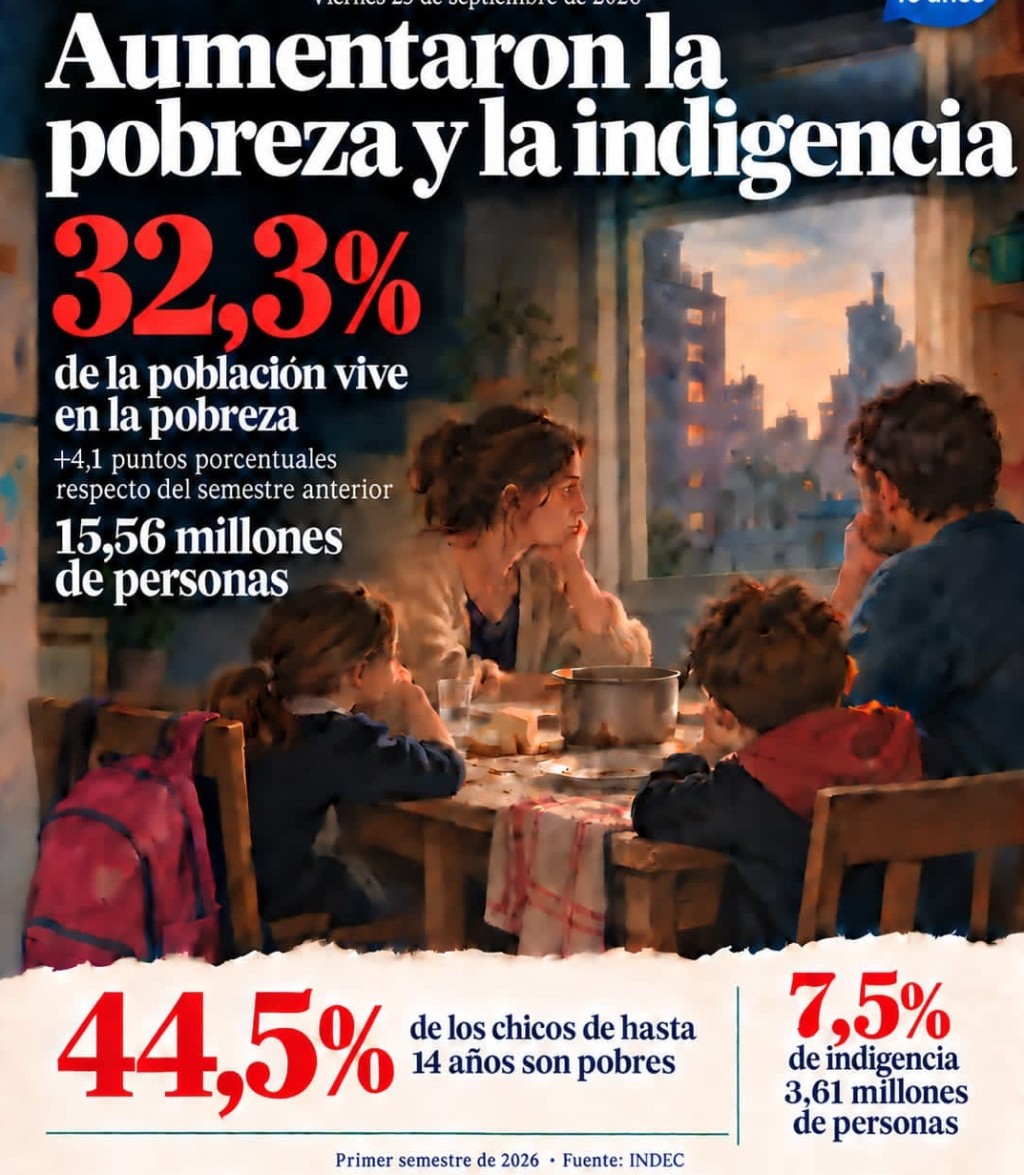
Pobreza en Argentina: el costo de la crisis vuelve a golpear a los hogares
El 32,3% de la población quedó bajo la línea de pobreza durante el primer semestre de 2026, mientras que la indigencia alcanzó al 7,5%. El dato oficial marca un retroceso respecto del semestre anterior y vuelve a poner en discusión la evolución de los ingresos frente al costo de vida.ECONOMIA
Barrios populares: ingresos insuficientes, más deudas y fuerte crecimiento del empleo informal
Un relevamiento realizado en 15 provincias muestra el impacto de la crisis económica. El 75,4% de los hogares asegura que sus ingresos no alcanzan para cubrir los gastos básicos, mientras que aumentan el endeudamiento, la informalidad laboral y las dificultades para acceder a alimentos.ECONOMIA
MiPyMEs bahienses en alerta: el comercio, el sector más golpeado
Un relevamiento de la UNS sobre 93 empresas locales expone el impacto de la crisis: caen las ventas, se desploman las inversiones y crece la presión sobre la rentabilidad. El reclamo se repite: menos carga impositiva y acceso a financiamiento.Comentarios
Comentarios
Aun no hay comentarios, sé el primero en escribir uno.