Lunes 19 de Octubre de 2026

Hoy es Lunes 19 de Octubre de 2026 y son las 17:35 - Hola

0º

Datos del tiempo

ECONOMIA

28 de agosto de 2026

Créditos hipotecarios: cuánto hay que ganar para acceder a un préstamo de USD 80.000
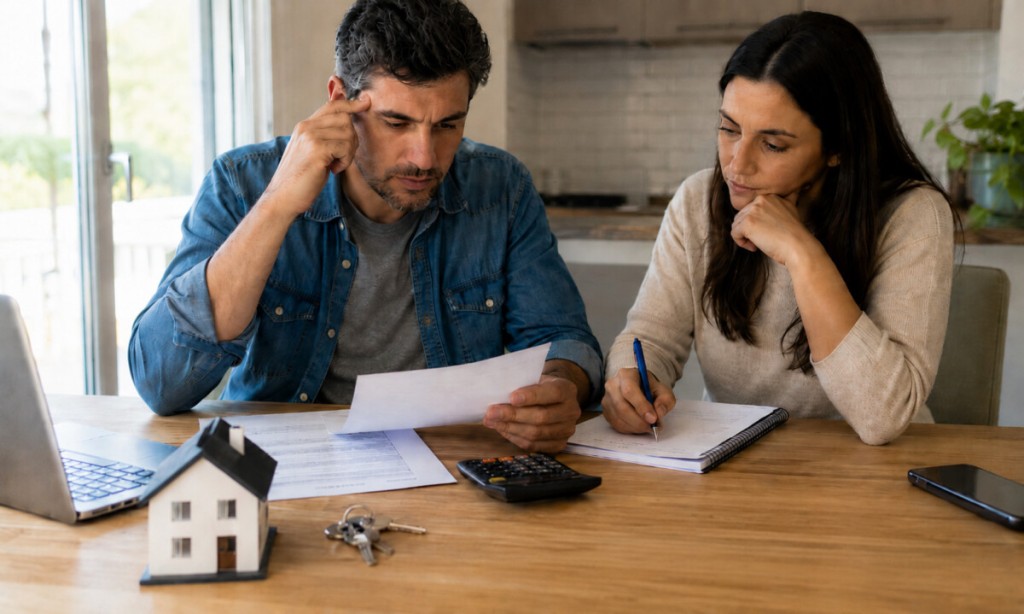
El Gobierno presentó una simulación del nuevo esquema de financiamiento para vivienda. Para acceder a un crédito de USD 80.000 a 25 años, una familia debería acreditar ingresos netos superiores a $3,46 millones y afrontar una primera cuota cercana a $865.000.

El Gobierno nacional difundió los primeros detalles del nuevo programa destinado a ampliar la oferta de créditos hipotecarios y tomó como ejemplo un préstamo equivalente a USD 80.000.

Según la simulación del Ministerio de Economía, el grupo familiar debería contar con ingresos netos mensuales de $3.460.391. El cálculo contempla una relación cuota-ingreso del 25%, es decir, que la cuota inicial no debería superar una cuarta parte de los ingresos del hogar.

El ministro de Economía, Luis Caputo, explicó que, bajo este esquema, una pareja cuyos integrantes perciban alrededor de $1,7 millones de bolsillo cada uno podría alcanzar el ingreso requerido, aunque la aprobación final dependerá del análisis crediticio de cada banco.

Para el ejemplo se tomó una vivienda valuada en USD 106.667. El banco financiaría el 75%, unos USD 80.000, mientras que el comprador debería aportar el 25% restante con recursos propios, además de afrontar los gastos asociados a la operación.

El préstamo tendría un plazo de 25 años y una tasa de UVA + 7%. La primera cuota estimada sería de $865.098. Al tratarse de un crédito ajustado por UVA, tanto el capital adeudado como las cuotas en pesos evolucionarán de acuerdo con el valor de esa unidad, por lo que el pago no será fijo durante los 25 años.

Fondos de la ANSES

El programa, denominado “Licitación de Plazos Fijos con destino a Crédito Hipotecario”, contempla la utilización de $2 billones del Fondo de Garantía de Sustentabilidad (FGS) de la ANSES.

Los recursos serán colocados mediante licitaciones entre entidades financieras con el objetivo de incrementar la disponibilidad de fondos para créditos destinados a comprar, construir, ampliar o refaccionar una primera vivienda.

Cada licitación será de $200.000 millones y los bancos tendrán un plazo de hasta 90 días para transformar esos recursos en nuevos préstamos hipotecarios.

El esquema establece además que las tasas no podrán superar UVA + 7,5%, los créditos deberán tener un plazo mínimo de 15 años y cada operación tendrá un tope equivalente a 150.000 UVA.

El principal desafío, sin embargo, seguirá siendo el acceso efectivo: además de demostrar ingresos suficientes, los hogares deberán contar con el ahorro necesario para cubrir el porcentaje de la propiedad que el banco no financia y asumir el riesgo de cuotas que se actualizan con la evolución de la inflacion.


La Brujula24


COMPARTIR:

Notas Relacionadas

ECONOMIA
La inflación de septiembre fue del 1,9% según el INDEC

La inflación de septiembre fue del 1,9% según el INDEC

El rubro que más aumentó fue Vivienda, seguido de cerca por Educación. También se actualizaron las canastas de pobreza e indigencia: ¿cuánto dinero necesita una familia para no ser pobre?
ECONOMIA
Morosidad en alza: el endeudamiento no afloja y las tarjetas de crédito concentran la mayor presión

Morosidad en alza: el endeudamiento no afloja y las tarjetas de crédito concentran la mayor presión

La presión sobre los ingresos familiares sigue en aumento: el 71,9% de los hogares reconoce tener deudas y uno de cada tres se endeudó para llegar a fin de mes. Las tarjetas de crédito concentran la mayor parte de la morosidad.
ECONOMIA
Pobreza en Argentina: el costo de la crisis vuelve a golpear a los hogares

Pobreza en Argentina: el costo de la crisis vuelve a golpear a los hogares

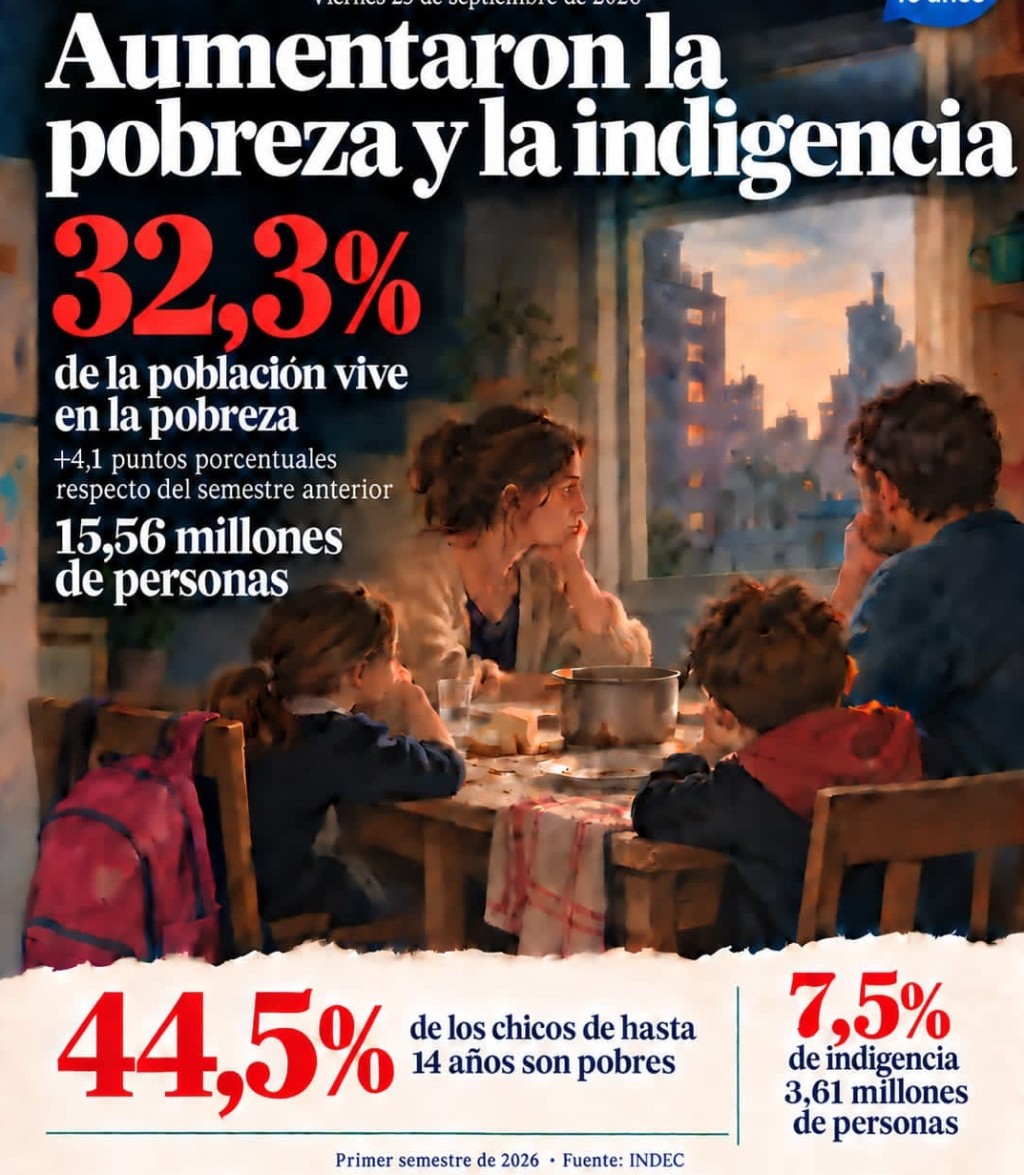
El 32,3% de la población quedó bajo la línea de pobreza durante el primer semestre de 2026, mientras que la indigencia alcanzó al 7,5%. El dato oficial marca un retroceso respecto del semestre anterior y vuelve a poner en discusión la evolución de los ingresos frente al costo de vida.

Comentarios

Escribir un comentario
DNM3Q
Completá el captcha para publicar tu comentario sin salir de la nota.
Comentarios
Aun no hay comentarios, sé el primero en escribir uno.